


tricount - Ausgaben teilen
4,62.92K Bewertungen
App-Details
- Version
- 14.4.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 10.000.000+
- Entwickler
- bunq
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
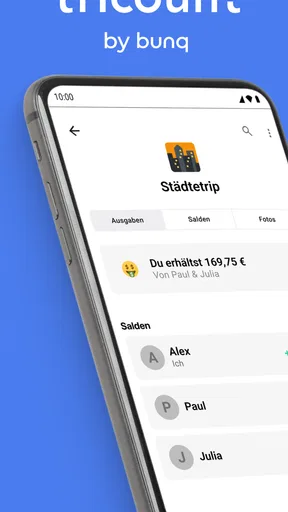
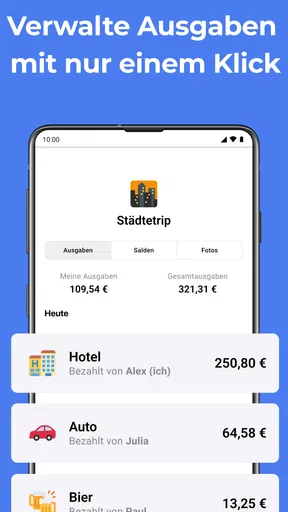
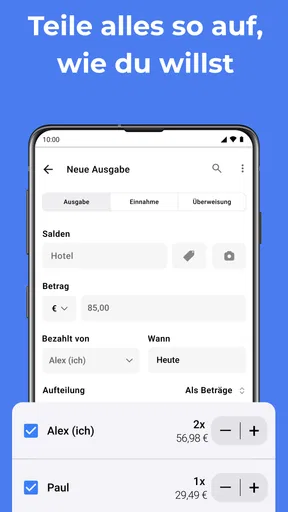
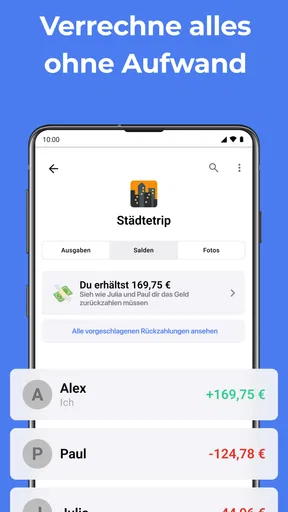
 Analyse von AppCompare
Wenn mehrere Menschen gemeinsam Geld ausgeben, scheitert die Abrechnung selten an der Mathematik. Schwieriger ist es, sich später daran zu erinnern, wer das Frühstück bezahlt, die Unterkunft vorgestreckt oder die Taxifahrt übernommen hat. Genau dort setzt tricount an: Die Finanz-App von bunq bündelt gemeinsame Ausgaben und zeigt, wer wem noch etwas schuldet. Ich habe sie vor allem als praktische Lösung für Reisen, Paare und Wohngemeinschaften betrachtet – und finde, dass sie ihren Zweck angenehm direkt erfüllt.
Die App ist kostenlos und richtet sich an alle, die Ausgaben mit Freunden, Paaren oder in der WG teilen möchten. Mit einer durchschnittlichen Bewertung von 4,7 bei rund 194.000 Bewertungen und mehr als 10 Millionen Installationen gehört sie zu den etablierten Anwendungen in diesem Bereich. Das Alterssiegel USK ab 0 Jahren passt zum nüchternen Charakter: Es geht um Listen, Beträge und Aufteilung, nicht um komplizierte Finanzprodukte.
Wie tricount im Alltag funktioniert
Der grundlegende Ablauf ist schnell verstanden. Ich lege eine gemeinsame Ausgabegruppe an, etwa für ein Wochenende mit Freunden, füge die beteiligten Personen hinzu und trage anschließend die einzelnen Zahlungen ein. Wichtig ist dabei nicht nur der Gesamtbetrag, sondern auch, wer bezahlt hat und für wen die Ausgabe gedacht war. So bleibt sichtbar, ob alle gleich beteiligt sind oder manche Personen nur bei bestimmten Posten mitmachen.
Das ist ein entscheidender Unterschied zu einer einfachen Notiz-App. In einer Chatgruppe könnte ich zwar „Hotel von mir bezahlt“ schreiben, müsste die offenen Beträge aber selbst ausrechnen. tricount übernimmt genau diese lästige Zwischenarbeit. Die App stellt die Einträge in einem gemeinsamen Zusammenhang dar, statt sie zwischen Nachrichten, Fotos von Kassenzetteln und Erinnerungen zu verteilen.
Ein realistisches Beispiel ist eine Ferienwohnung für vier Personen. Eine Person bezahlt die Unterkunft, eine zweite kauft Lebensmittel, eine dritte übernimmt den Mietwagen und die vierte zahlt zunächst nichts. Wenn alle Ausgaben einzeln erfasst werden, lässt sich später nachvollziehen, welche Kosten tatsächlich gemeinsam waren. Persönliche Einkäufe müssen nicht automatisch in die Gruppenkasse rutschen. Diese Trennung verhindert viele Diskussionen, die sonst erst beim Abreisen entstehen.
Besonders hilfreich finde ich die Möglichkeit, Beteiligungen nicht blind gleichzusetzen. Bei einem gemeinsamen Abendessen kann eine Person nur das eigene Gericht eintragen, während eine andere die Rechnung zunächst komplett übernimmt. Bei einer WG lassen sich dagegen wiederkehrende gemeinsame Kosten anders betrachten als ein einzelner Einkauf. Der Nutzen entsteht also nicht bloß durch das Addieren, sondern durch die saubere Zuordnung.
Für Reisen, Paare und Wohngemeinschaften
Für Reisen ist tricount am stärksten, weil dort viele kleine Zahlungen in kurzer Zeit zusammenkommen. Kaffee, Eintritt, Supermarkt, Parkgebühr und Abendessen wirken einzeln harmlos, ergeben aber schnell ein unübersichtliches Durcheinander. Ich würde die Ausgaben direkt nach dem Bezahlen eintragen, solange Betrag und Zweck noch klar sind. Das dauert meist weniger, als später aus Kontoauszügen und Erinnerungen eine vollständige Liste zu rekonstruieren.
Lesenswert vor deiner Entscheidung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt

Carrom Pool im Stresstest: Was passiert bei Fehlern und Verbindungsabbrüchen?

Mi Music gewinnt an Bedeutung, weil der kürzeste Weg zur Musik zählt

WhatsApp stiftet Gemeinschaft – und erzeugt sozialen Druck

LockMyPix: Der ultimative Schutz für Ihre digitalen Erinnerungen
Auch für Paare kann die App sinnvoll sein, wenn gemeinsame und private Ausgaben bewusst getrennt werden sollen. Das gilt etwa bei einer Reise, einem Umzug oder einem größeren Projekt im Haushalt. Sie ersetzt keine gemeinsame Finanzplanung, kann aber eine neutrale Grundlage schaffen. Gerade wenn beide unterschiedlich oft vorstrecken, ist eine sichtbare Übersicht angenehmer als das Gefühl, ständig im Kopf mitzuzählen.
In einer WG hängt der Wert stärker von der Disziplin der Bewohner ab. Wer jeden Einkauf zeitnah einträgt, erhält eine brauchbare Abrechnung. Wer wochenlang wartet, erzeugt neue Unsicherheit, weil sich niemand mehr sicher an die Details erinnert. Für monatliche Fixkosten kann die App eine Ergänzung sein, aber ich würde sie nicht als vollständige Buchhaltung einer Wohngemeinschaft behandeln.
Was die aktuelle Version für die Nutzung bedeutet
Die aktuelle Version ist 14.0.3. Für mich ist das weniger wegen der Versionsnummer interessant als wegen des Eindrucks einer weiterentwickelten, gepflegten Anwendung. Wer bereits mit einer älteren Ausgabe gearbeitet hat, sollte nach einem Update trotzdem kurz prüfen, ob bestehende Gruppen und Einträge wie erwartet erreichbar sind. Bei Finanzdaten ist ein kontrollierter Blick nach einer Aktualisierung vernünftiger als blindes Vertrauen in jede neue Oberfläche.
Die App wurde am 1. Juli 2011 veröffentlicht und ist damit kein kurzfristiges Experiment. Diese lange Präsenz erklärt, warum sie sich auf eine klar umrissene Aufgabe konzentriert: gemeinsame Ausgaben verständlich machen. Ich würde von einem Update keine komplette Neuausrichtung erwarten. Für bestehende Nutzer ist wichtiger, dass der vertraute Ablauf stabil bleibt und neue Änderungen nicht die schnelle Eingabe verlangsamen.
Die technische Einstiegshürde ist niedrig, denn tricount läuft ab Android 7.0. Das macht die Anwendung auch für Geräte interessant, die nicht mehr zu den neuesten Modellen gehören. Trotzdem sollte man bei einer gemeinsamen Gruppe nicht vergessen, dass die praktische Zusammenarbeit vom Gerät und der jeweiligen App-Version jedes Beteiligten abhängen kann. Wenn eine Person eine veraltete Software nutzt oder Probleme mit der Synchronisation hat, muss man die Einträge gegebenenfalls gemeinsam kontrollieren.
Die kleinen Arbeitsweisen, die viel Ärger sparen
Mein wichtigster Tipp lautet: Nicht nur den Namen des Geschäfts, sondern den Zweck der Ausgabe eintragen. „Supermarkt“ hilft später weniger als „Frühstück und Getränke für alle“. Bei einer längeren Reise können mehrere Einkäufe am selben Ort auftauchen. Eine kurze, konkrete Beschreibung macht die Liste nachvollziehbar, ohne dass man den Kassenbon erneut suchen muss.
Der zweite Tipp betrifft gemischte Ausgaben. Wenn ein Einkauf gemeinsame Lebensmittel und private Dinge enthält, sollte nicht einfach die komplette Summe gleichmäßig verteilt werden. Besser ist es, den gemeinsamen Anteil getrennt zu erfassen oder die Beteiligung entsprechend anzupassen. Genau hier zeigt sich, ob eine Gruppe die App sorgfältig nutzt oder nur grobe Schätzungen sammelt. Ein scheinbar schneller Eintrag kann sonst später mehr Arbeit verursachen.
Ein dritter sinnvoller Ablauf ist die regelmäßige Zwischenkontrolle. Bei einem mehrtägigen Trip würde ich nicht bis zur letzten Stunde warten, sondern am Abend kurz prüfen, ob alle Zahlungen vorhanden sind und die richtigen Personen betreffen. Dadurch lassen sich vergessene Einträge korrigieren, solange die Situation noch frisch ist. Diese Gewohnheit ist unscheinbar, aber sie verhindert, dass die Schlussabrechnung auf Vermutungen beruht.
Außerdem lohnt es sich, vor dem Start einer Gruppe festzulegen, welche Ausgaben überhaupt hineingehören. Gemeinsame Mahlzeiten, Transport und Unterkunft sind meist klar. Persönliche Souvenirs oder individuelle Bestellungen sollten nicht stillschweigend als Gruppenkosten erscheinen. tricount kann die Aufteilung berechnen, aber die Gruppe muss weiterhin entscheiden, was fairerweise geteilt wird.
Wo die App gegenüber einfachen Alternativen gewinnt
Die naheliegendste Alternative ist eine Tabelle. Sie bietet maximale Freiheit, verlangt aber auch, dass jemand Formeln, Beteiligungen und offene Beträge sauber pflegt. Für eine einmalige Reise ist das oft unnötig umständlich. tricount ist weniger flexibel als eine individuell gebaute Tabelle, dafür schneller eingerichtet und stärker auf den konkreten Fall gemeinsamer Ausgaben ausgerichtet.
Eine Notiz-App oder ein gemeinsamer Chat ist noch einfacher, aber dort fehlt die strukturierte Abrechnung. Nachrichten gehen unter, Beträge stehen in unterschiedlichen Formaten und Änderungen sind schwer nachzuvollziehen. Wer nur zwei kleine Ausgaben teilen möchte, braucht vielleicht keine eigene Gruppe. Sobald mehrere Personen und unterschiedliche Anteile ins Spiel kommen, wirkt die spezialisierte Lösung deutlich aufgeräumter.
Auch eine allgemeine Haushaltsbuch-App ist nicht automatisch besser. Solche Anwendungen können für persönliche Budgets, Kategorien und langfristige Kontenplanung geeigneter sein. tricount verfolgt einen schmaleren Ansatz: Es soll die gemeinsame Rechnung eines bestimmten Vorhabens klären. Für diesen Zweck ist die Beschränkung eine Stärke, solange niemand erwartet, damit das eigene gesamte Finanzleben zu verwalten.
Gegenüber einer rein manuellen Überweisungsliste hat die App ebenfalls einen Vorteil: Die Berechnung beginnt bei den tatsächlichen Ausgaben und nicht bei einer vorher festgelegten Vermutung. Das ist nützlich, wenn sich Pläne ändern oder eine Person häufiger vorstreckt. Gleichzeitig ersetzt die Übersicht nicht automatisch den Zahlungsvorgang selbst. Die Beteiligten müssen weiterhin vereinbaren, wie und wann offene Beträge ausgeglichen werden.
Welche Fragen vor dem Einsatz wichtig sind
Viele fragen sich zuerst, ob man tricount nur für eine Reise verwenden kann. Nein, der Ansatz passt ebenso zu einem Umzug, einer Feier, einem gemeinsamen Geschenk oder laufenden WG-Einkäufen. Entscheidend ist, dass es eine klar erkennbare Gruppe und gemeinsame Ausgaben gibt. Für eine einzelne private Monatsplanung würde ich eher eine Haushaltsbuch-App wählen.
Eine weitere Frage betrifft die Fairness bei unterschiedlichen Anteilen. Die App ist gerade dann nützlich, wenn nicht alle Personen bei jedem Posten gleich beteiligt sind. Ich würde die Aufteilung aber vor dem Speichern gedanklich prüfen: Wer hat den Artikel genutzt, wer war bei der Fahrt dabei, und war die Ausgabe wirklich für alle? Die Software kann die Rechnung korrekt nach den eingetragenen Regeln verteilen, aber sie kennt nicht automatisch die Absprachen der Gruppe.
Ob man die App für eine WG dauerhaft einsetzen sollte, hängt vom gewünschten Detailgrad ab. Für überschaubare gemeinsame Einkäufe ist sie praktisch. Wenn jedoch Miete, Nebenkosten, Kaution, persönliche Darlehen und regelmäßige Daueraufträge zusammenkommen, reicht eine reine Ausgabenaufteilung nicht mehr aus. Dann ist eine Tabelle oder ein spezialisiertes Haushaltswerkzeug möglicherweise die bessere Ergänzung.
Auch die Frage nach dem richtigen Zeitpunkt ist wichtig. Ich würde tricount nicht erst am Ende des Urlaubs öffnen. Der beste Moment ist direkt nach einer Zahlung oder spätestens am selben Tag. So bleibt die Zuordnung eindeutig, und niemand muss später aus dem Gedächtnis rekonstruieren, wer an einem bestimmten Abend dabei war.
Für sehr kleine Gruppen kann eine direkte Absprache schneller sein. Wenn zwei Personen einmal gemeinsam essen gehen und eine Rechnung teilen, ist eine Nachricht mit dem Betrag wahrscheinlich ausreichend. Der Vorteil von tricount wächst mit der Zahl der Ausgaben, den wechselnden Zahlenden und den unterschiedlichen Beteiligungen. Wer nur selten etwas teilt, könnte die zusätzliche Organisation als überflüssig empfinden.
Verbleibende Reibungspunkte im Alltag
Die größte Schwäche liegt nicht in der Idee, sondern in der notwendigen Mitarbeit aller Beteiligten. Eine Gruppe ist nur so vollständig wie ihre Einträge. Wenn jemand eine Ausgabe vergisst, einen falschen Betrag übernimmt oder die falschen Personen auswählt, wird das Ergebnis trotz guter Berechnung unzuverlässig. Ich würde deshalb eine Person bestimmen, die am Ende kurz gegenprüft, ohne ihr die gesamte Eingabe aufzubürden.
Die App kann außerdem zu einer Scheingenauigkeit verleiten. Ein Betrag mit zwei Nachkommastellen wirkt exakt, obwohl die zugrunde liegende Entscheidung vielleicht unklar ist. War der Nachtisch wirklich gemeinsam? Gehört die zusätzliche Fahrt zur Gruppenaktivität? Solche Fragen lassen sich nicht durch Technik lösen. Eine kurze Absprache innerhalb der Gruppe bleibt notwendig.
Für Nutzer, die umfassende Kontofunktionen, Sparziele oder eine vollständige Analyse der persönlichen Finanzen suchen, ist tricount nicht das passende Zentrum. Die Anwendung ist auf das Teilen von Ausgaben zugeschnitten und sollte auch so bewertet werden. Wer von ihr eine Bank-App oder ein vollständiges Haushaltsbuch erwartet, wird die Grenzen schnell bemerken.
Ein weiterer praktischer Punkt ist die Übergabe am Ende. Eine Übersicht über offene Beträge ist hilfreich, aber die Gruppe muss sich auf die tatsächliche Begleichung einigen. Manche bevorzugen wenige Sammelzahlungen, andere möchten jede Schuld einzeln ausgleichen. Ich würde vor der Abreise festlegen, wer an wen überweist und ob kleine Differenzen aus Bequemlichkeit akzeptiert werden. Das macht die App nicht überflüssig, sondern sorgt dafür, dass ihre Berechnung in eine klare Handlung mündet.
Für wen sich der Download lohnt
Ich empfehle tricount vor allem Menschen, die regelmäßig mit Freunden verreisen, in einer WG leben oder gemeinsame Vorhaben organisieren. Auch Paare profitieren, wenn sie Kosten fair dokumentieren möchten, ohne jede Ausgabe in einer langen Unterhaltung zu erklären. Die kostenlose Nutzung senkt die Hürde, eine Gruppe einfach auszuprobieren, statt wochenlang eine eigene Tabelle vorzubereiten.
Weniger passend ist die App für Personen, die keinerlei gemeinsame Listen pflegen möchten, oder für Haushalte, die eine umfassende Finanzverwaltung benötigen. Ebenso würde ich sie nicht als Ersatz für eine professionelle Buchhaltung betrachten. Ihr Wert liegt in der unkomplizierten Zwischenebene zwischen losem Zuruf und vollständiger Finanzsoftware.
Dass die Anwendung von bunq entwickelt wird, ordnet sie in den Finanzbereich ein, aber ich würde sie nicht mit einem klassischen Bankkonto verwechseln. Der praktische Kern ist die Organisation gemeinsamer Ausgaben. Diese klare Grenze finde ich sogar angenehm: Man öffnet sie mit einer konkreten Frage im Kopf – wer hat was bezahlt und wie teilen wir es auf? – und bekommt darauf eine passende Übersicht.
Was ich bei der weiteren Entwicklung beobachten würde
Bei einer etablierten App wie tricount würde ich besonders darauf achten, ob kommende Versionen den schnellen Eingabeprozess bewahren. Neue Optionen können hilfreich sein, wenn sie komplizierte Aufteilungen verständlicher machen. Sie wären aber kontraproduktiv, wenn aus einer kleinen Gruppenausgabe ein langer Einrichtungsdialog wird. Für mich bleibt die Geschwindigkeit beim Erfassen der wichtigste Prüfstein.
Ebenso relevant ist die Verständlichkeit der Abrechnung. Gerade neue Nutzer müssen auf Anhieb erkennen, welche Ausgaben gemeinsam sind, welche Anteile gelten und welche Beträge noch offenstehen. Bei Finanzthemen ist eine einfache Darstellung nicht bloß bequem, sondern verhindert echte Missverständnisse. Ich würde nach Aktualisierungen deshalb weniger auf eine lange Liste neuer Funktionen schauen als auf die Klarheit des gesamten Ablaufs.
Bestehende Nutzer sollten nach einem Versionswechsel ihre laufenden Gruppen nicht nur öffnen, sondern auch einen wichtigen Eintrag und die aktuelle Zusammenfassung kontrollieren. Das ist kein Misstrauen gegenüber der App, sondern eine vernünftige Gewohnheit bei jeder Anwendung, die Geldbeträge organisiert. Wer regelmäßig Sicherheiten braucht, sollte zusätzlich die eigenen Zahlungsnachweise behalten, bis alle offenen Beträge tatsächlich ausgeglichen sind.
Mein Eindruck fällt insgesamt positiv aus. tricount löst kein großes Finanzproblem, sondern ein sehr konkretes Alltagsproblem – und genau darin liegt seine Stärke. Die App ist kostenlos, leicht zugänglich und für gemeinsame Ausgaben deutlich geeigneter als Chatnachrichten oder eine hastig erstellte Notiz. Wenn mehrere Personen regelmäßig Geld vorstrecken, würde ich tricount ausprobieren und die Einträge direkt nach jeder Zahlung pflegen. Wer dagegen eine vollständige Finanzverwaltung sucht oder nur eine einzige kleine Rechnung teilen möchte, fährt mit einer anderen Lösung wahrscheinlich besser.
Vorteile
- Übersichtliche Aufteilung gemeinsamer Ausgaben
- Unterstützt mehrere Währungen bei Reisen
- Teilnehmer können ohne eigenes Konto eingeladen werden
- Automatische Berechnung offener Beträge spart Zeit
- Ausgaben lassen sich nach Kategorien ordnen
Nachteile
- Einige erweiterte Funktionen sind nur kostenpflichtig verfügbar
- Für die Synchronisierung ist eine Internetverbindung nötig
- Viele Benachrichtigungen können bei großen Gruppen stören
- Nicht jede Zahlungsart lässt sich direkt integrieren
- Die Bedienung wirkt bei sehr vielen Ausgaben unübersichtlich
Häufig gestellte Fragen zu tricount - Ausgaben teilen
Was ist tricount – Ausgaben teilen und wofür kann ich die App verwenden?
tricount ist eine App zur gemeinsamen Verwaltung und Aufteilung von Ausgaben. Sie eignet sich besonders für Reisen, Wohngemeinschaften, Restaurantbesuche, Veranstaltungen oder Gruppenaktivitäten. Nutzer können eine Gruppe erstellen, Ausgaben eintragen und festlegen, wer beteiligt ist. Die App berechnet anschließend, wie viel jede Person bezahlt hat und wer wem noch Geld schuldet.
Wie funktioniert das Teilen von Ausgaben in tricount?
Nach dem Erstellen eines Tricounts können Sie einzelne Zahlungen mit Betrag, Beschreibung und zahlender Person hinzufügen. Anschließend wählen Sie aus, welche Gruppenmitglieder an der Ausgabe beteiligt sind. tricount berücksichtigt diese Angaben und zeigt eine übersichtliche Bilanz. Dadurch lässt sich erkennen, wer zu viel oder zu wenig bezahlt hat und welche Ausgleichszahlungen sinnvoll sind.
Benötigen alle Teilnehmer ein Konto oder müssen sie die App installieren?
Nicht unbedingt. Ein Tricount kann in der Regel mit anderen Personen geteilt werden, sodass diese die gemeinsamen Ausgaben einsehen oder ergänzen können. Je nach verwendeter Version und Freigabemethode kann der Funktionsumfang ohne eigenes Konto oder ohne installierte App eingeschränkt sein. Für eine reibungslose Zusammenarbeit ist es dennoch empfehlenswert, dass alle Beteiligten die aktuelle App-Version verwenden.
Kann tricount verschiedene Währungen und Ausgaben auf Reisen verwalten?
Ja, tricount ist besonders praktisch für Reisen und internationale Gruppen, da sich gemeinsame Kosten in unterschiedlichen Situationen dokumentieren lassen. Vor dem Start sollten Sie die passende Währung für den jeweiligen Tricount auswählen und bei Ausgaben im Ausland auf korrekte Umrechnungskurse achten. Automatische Umrechnungen können je nach App-Version oder Einstellungen variieren, weshalb eine abschließende Kontrolle sinnvoll ist.
Sind meine Ausgabendaten in tricount sicher und welche Nachteile gibt es?
Die App benötigt je nach Nutzung bestimmte Berechtigungen und kann Daten mit eingeladenen Teilnehmern synchronisieren. Prüfen Sie deshalb vor der Verwendung die Datenschutzbedingungen sowie die Einstellungen für Freigaben. Ein möglicher Nachteil ist, dass alle Beteiligten Ausgaben korrekt und zeitnah eintragen müssen. Außerdem ersetzt tricount keine tatsächliche Zahlung: Die App berechnet lediglich die offenen Beträge und schlägt einen Ausgleich vor.


